- ベストアンサーあり
新たに店舗開業時の税務署への届出について
一昨年、個人事業主として自宅で仕事をスタートしました。これまで自宅を所在地として届け出て営んできた経営コンサルタント業(屋号あり)に加え、新たに同じ町内に店舗物件を借りて、書店(別の屋号)を開業予定です。
同じ町内なので役場も管轄の税務署も変更ありませんが、なんらかの手続きが必要になりますでしょうか?
このとき、コンサルタント業の事務所を書店内に置く時と、別にしておく時とで手続き上の違いはありますか?
- 投稿日:2026/09/15
- 回答件数:2件
税理士・会計事務所からの回答
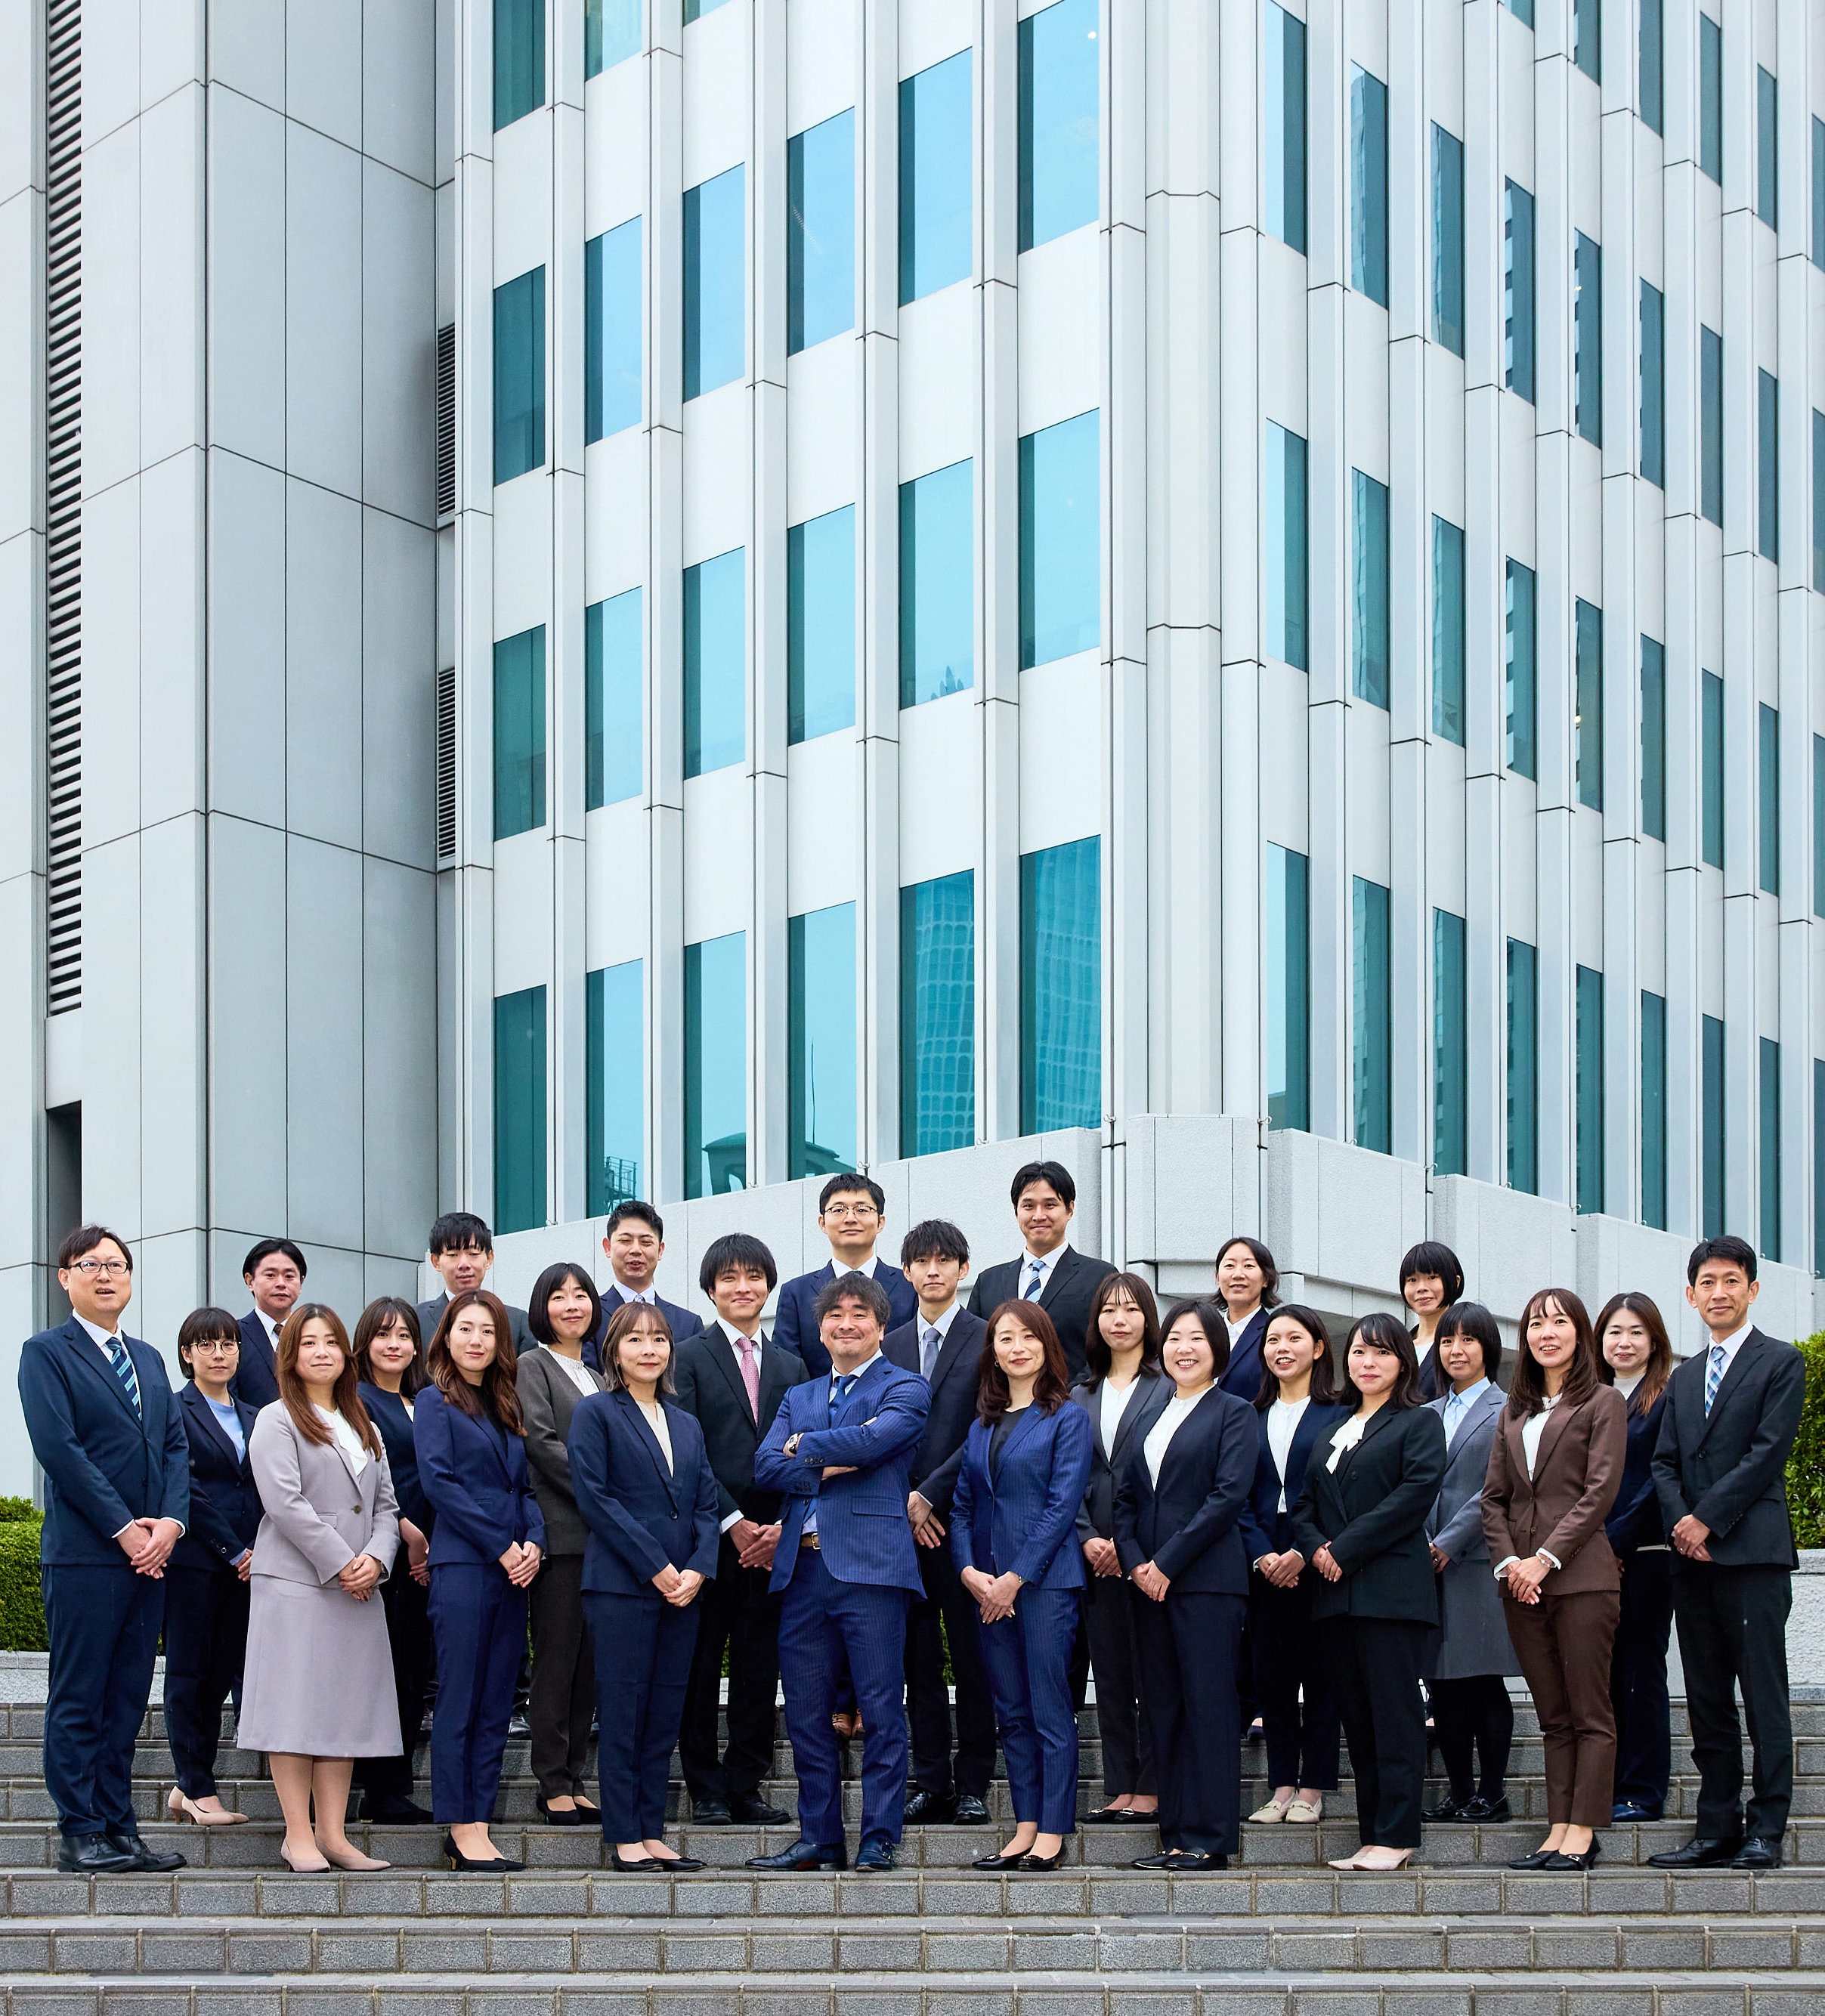 公認会計士税理士甲田拓也事務所

東京都新宿区西新宿1-26-2新宿野村ビル23階
すでに個人事業を営んでいる方が、
新たに店舗を設けて別の事業を始める場合には、
原則として「個人事業の開業・廃業等届出書」により、
事務所・事業所を新設した旨を届け出ることになります。
国税庁では、この届出書について、
新たに事業を開始した場合だけでなく、
「事業用の事務所・事業所を新設、増設、移転、廃止したとき」も
提出するものとしています。
したがって、ご質問の場合には、
書店の店舗を新たな事業所として開設したことについて、
現在の納税地を所轄する税務署へ
「個人事業の開業・廃業等届出書」を提出することになると考えられます。
提出期限は、事務所等を新設した年分の所得税の確定申告期限までとされています。
なお、コンサルタント業の事務所を書店内へ移すかどうかによって、
届出書の記載内容が異なります。
①自宅のコンサルタント業の事務所をそのまま残す場合
書店の店舗が新たに追加されるため、
「事務所・事業所の新設(増設)」として届け出ることが考えられます。
②コンサルタント業の事務所も自宅から書店へ移す場合
自宅の事務所を廃止し、
書店へ事務所を移すことになりますので、
「事務所・事業所の移転」として、
その旨も届出書へ記載することが考えられます。
ただし、現在、自宅の住所を「納税地」としている場合には、
コンサルタント業の事務所を書店へ移したとしても、
必ずしも納税地まで書店所在地へ変更する必要はありません。
住所地を引き続き納税地とすることも可能です。
また、屋号が異なっていても、
いずれも同一の個人が営む個人事業ですので、
屋号ごとに別々の所得税の確定申告を行うわけではなく、
コンサルタント業と書店の所得を合わせて申告することになります。
なお、従業員を新たに雇用して給与を支払う場合などには、
別途、源泉所得税関係の届出が必要となる場合がありますのでご留意ください。
※本回答は、一般的な前提に基づく参考意見を示したものであり、
個別具体的な事情や事実関係によって結論が異なる場合があります。
実際の申告・手続等を行う際は、
必ず最寄りの税理士等の専門家へご相談・ご確認ください。
*******************
もし差し支えなければ、
ベストアンサーにご選定いただけますと、
大変励みになります!
どうぞよろしくお願いいたします。回答日:2026-09-15
 相田会計事務所

東京都文京区千石3-14-5パークハイム千石403
書店が主になりますね。そちらに書面等届いたほうが良ければ法人税でいう異動届、所得税でいう開業届等を出して置かれると便利です。
回答日:2026-09-15
税理士探しは弥生にお任せ
自分で税理士を探したい方へ
質問回答ランキング
ランキングとは、「弥生のかんたん税理士相談」での回答などの活動を基に独自にランキング化したものです。
1ふじみの会計事務所
埼玉県ふじみ野市鶴ケ岡3-5-8
詳しく確認する
2吉田均税理士事務所
No Image大阪府堺市堺区南田出井町3丁4番2号クレスト泉103号
詳しく確認する
3平賀大二郎税理士事務所
東京都新宿区高田馬場1丁目31番8号高田馬場ダイカンプラザ805
詳しく確認する
4位 公認会計士税理士甲田拓也事務所東京都新宿区西新宿1-26-2新宿野村ビル23階
詳しく確認する
5位 相田会計事務所東京都文京区千石3-14-5パークハイム千石403
詳しく確認する
6位 クローバー会計事務所東京都中央区日本橋蛎殻町1-35-2グレインズビル5階54号室
詳しく確認する
7位 税理士川田英郎事務所北海道深川市三条10番24号税理士川田英郎事務所
詳しく確認する
8位 岡村健太郎税理士事務所愛知県春日井市出川町3丁目16番地3
詳しく確認する
9位 山川喜彰税理士事務所東京都港区南青山2-8-27青山ハウス202
詳しく確認する
10位 岸本潤征税理士事務所福井県敦賀市呉竹町1丁目32番地23COMFORIA呉竹201号室
詳しく確認する